Ein Kassenbuch führen heißt: Jede Bareinnahme und jede Barausgabe wird einzeln, am selben Tag und in zeitlicher Reihenfolge mit Datum, Belegnummer, kurzem Text und Betrag eingetragen, danach rechnest du den neuen Bestand aus. Handschriftlich ist das zulässig, wenn du dokumentenecht schreibst, keine Zeilen frei lässt, Fehler nur lesbar durchstreichst und den Bestand regelmäßig mit dem gezählten Bargeld vergleichst. Zu jeder Zeile gehört ein Beleg.
Das Wichtigste in Kürze
- Kasseneinnahmen und -ausgaben sind nach § 146 AO täglich, einzeln, vollständig und geordnet festzuhalten.
- Ein handschriftliches Kassenbuch ist zulässig, wenn du dokumentenecht schreibst, keine Zeilen frei lässt und Fehler lesbar durchstreichst.
- Buchführungspflichtig sind Kaufleute sowie Gewerbetreibende über 80.000 Euro Gewinn oder 800.000 Euro Umsatz; Einnahmen-Überschuss-Rechner brauchen kein Kassenbuch.
- Das Kassenbuch ist zehn Jahre aufzubewahren, Buchungsbelege acht Jahre, jeweils ab Ende des Kalenderjahres.
- Beim Kassensturz muss der gezählte Bestand ohne Rundung mit dem Bestand im Kassenbuch übereinstimmen.
Inhalt
- Wer ein Kassenbuch führen muss – und wer nicht
- Die 8 Regeln für ein handschriftliches Kassenbuch
- Welche Spalten ein Kassenbuch braucht
- Durchgerechnetes Beispiel: eine Woche Vereinskasse
- Kassensturz und Kassenbericht: Soll und Ist abgleichen
- Belege, Eigenbelege und Quittungen
- Privatentnahmen, Einlagen und Geldtransit buchen
- Typische Fehler und wie du sie vermeidest
- Aufbewahrungsfristen für Kassenbuch und Belege
- Handschriftlich, Excel oder Kassensystem?
- Was bei Mängeln droht
- So bleibt das Kassenbuch dauerhaft in Ordnung
- Häufige Fragen
Wer ein Kassenbuch führen muss – und wer nicht
Ob du ein Kassenbuch führen musst, hängt davon ab, wie du steuerlich aufgestellt bist. Für Vereins-, Klassen- oder Reisekassen gibt es meist keine steuerliche Pflicht, aber gute Gründe für Ordnung: Wer fremdes Geld verwaltet, muss jederzeit zeigen können, wo es geblieben ist.
| Situation | Kassenbuch Pflicht? | Was gilt |
|---|---|---|
| Kaufleute und Buchführungspflichtige | ja | Kasseneinnahmen und -ausgaben täglich festhalten |
| Freiberufler, Kleingewerbe mit Einnahmen-Überschuss-Rechnung | nein | Einzelaufzeichnungen und geordnete Belege |
| Freiwillig geführtes Kassenbuch (auch bei EÜR) | gewählt | dann volle Anforderungen erfüllen |
| Vereinskasse, Klassenkasse, Ausflugskasse | meist nein (steuerlich) | Regeln aus Satzung oder Absprache, Kassenprüfung |
Buchführungspflichtig sind laut IHK Region Stuttgart alle Kaufleute sowie Gewerbetreibende mit mehr als 80.000 Euro Jahresgewinn oder mehr als 800.000 Euro Umsatz (Stand: Juni 2025). Wer seinen Gewinn per Einnahmen-Überschuss-Rechnung ermittelt, muss kein Kassenbuch führen. Tut er es freiwillig, muss es trotzdem allen Anforderungen genügen.
Hinweis: Dieser Ratgeber erklärt die Grundregeln und ist keine Steuerberatung. Ob und wie du in deinem Betrieb oder Verein ein Kassenbuch führen musst, klärst du mit deiner Steuerberatung oder dem zuständigen Finanzamt.
Das Kassenbuch ist ein Baustein im größeren Planer-System, das der Ratgeber Haushalt organisieren mit Vorlagen beschreibt.
Die 8 Regeln für ein handschriftliches Kassenbuch
Die Grundsätze stehen in § 146 der Abgabenordnung (AO). Buchungen müssen danach „einzeln, vollständig, richtig, zeitgerecht und geordnet“ erfolgen, Kasseneinnahmen und -ausgaben sind täglich festzuhalten. Für die Praxis heißt das:
- Täglich eintragen. Schreib jede Bewegung am selben Tag auf, nicht gesammelt am Wochenende.
- Einzeln buchen. Drei Einkäufe sind drei Zeilen, auch wenn sie im selben Geschäft stattfanden.
- Lückenlos und chronologisch. Keine leeren Zeilen, kein nachträgliches Einschieben zwischen zwei Einträgen.
- Kein Eintrag ohne Beleg. Kassenbon, Quittung oder Eigenbeleg bekommt die Nummer, die im Kassenbuch steht.
- Dokumentenecht schreiben. Kugelschreiber statt Bleistift, kein Tipp-Ex, kein Radieren.
- Fehler sichtbar korrigieren. Laut § 146 Abs. 4 AO darf der ursprüngliche Inhalt nicht unkenntlich werden. Also einmal durchstreichen, richtig daneben schreiben, Datum und Kürzel dazu.
- Eindeutige Abkürzungen. Wer Kürzel wie „MB“ für Mitgliedsbeitrag nutzt, erklärt sie auf dem ersten Blatt. Auch das verlangt § 146 Abs. 3 AO.
- Blätter nummerieren. Fortlaufende Blattnummern und Überträge verhindern, dass Seiten unbemerkt fehlen.
Eine Logikprüfung kommt dazu: Eine Kasse kann nie weniger als null Euro enthalten. Zeigt dein Kassenbuch einen negativen Bestand, fehlt eine Einnahme oder eine Ausgabe wurde vor der zugehörigen Einnahme gebucht.
Welche Spalten ein Kassenbuch braucht
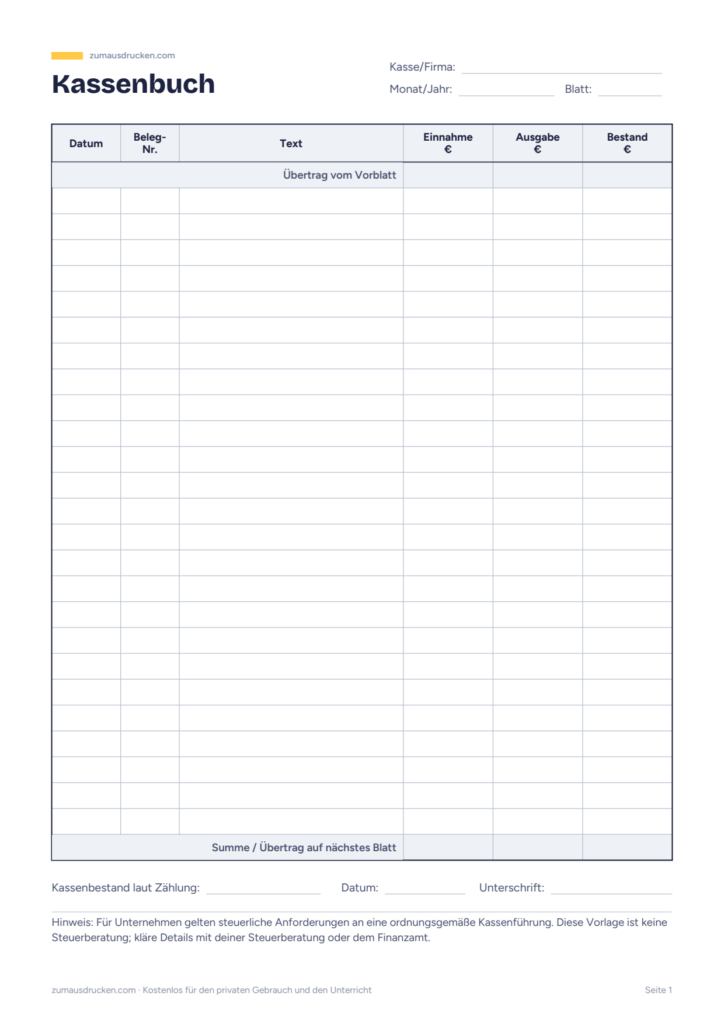
Für eine einfache Kasse reichen sechs Spalten. Wer Umsatzsteuer ausweisen oder Ausgaben nach Kategorien auswerten will, ergänzt zwei weitere.
| Spalte | Was hinein gehört | Beispiel |
|---|---|---|
| Datum | Tag der Zahlung | 04.03. |
| Beleg-Nr. | fortlaufende Nummer | 017 |
| Text | Was, von wem, wofür | Kopierpapier, Schreibwaren |
| Einnahme | Betrag rein | – |
| Ausgabe | Betrag raus | 12,90 |
| Bestand | neuer Kassenstand | 187,10 |
| Konto/Kategorie (optional) | Zuordnung | Büromaterial |
| USt.-Satz (optional) | 19 %, 7 % oder 0 % | 19 % |
Genau so ist die Kassenbuch-Vorlage zum handschriftlichen Führen aufgebaut: Seite 1 mit den sechs Grundspalten, Seite 2 zusätzlich mit Konto/Kategorie und USt.-Satz, jeweils mit Übertragszeile oben und unten. Seite 3 enthält zwei Kassenzählprotokolle für Scheine und Münzen.
- Kassenbuch Vorlage zum AusdruckenBargeld sauber festhalten: Kassenbuchseiten mit Übertrag und ein Protokoll …
- Quittung Vorlage zum AusdruckenVier Quittungen pro Blatt, einmal mit Umsatzsteuer-Feldern und einmal …

- Stundenzettel VorlageArbeitszeiten einfach von Hand notieren, für einen ganzen Monat …
Durchgerechnetes Beispiel: eine Woche Vereinskasse
So sieht eine korrekt geführte Woche aus. Die Kasse startet mit dem Übertrag vom Vorblatt.
| Datum | Beleg | Text | Einnahme | Ausgabe | Bestand |
|---|---|---|---|---|---|
| 01.03. | – | Übertrag Blatt 4 | 120,00 | ||
| 02.03. | 018 | Mitgliedsbeitrag bar, Mitglied Nr. 12 | 30,00 | 150,00 | |
| 03.03. | 019 | Getränke für Training | 46,80 | 103,20 | |
| 05.03. | 020 | Kuchenverkauf Heimspiel | 87,50 | 190,70 | |
| 06.03. | 021 | Porto Einladungen | 8,50 | 182,20 | |
| 07.03. | 022 | Einzahlung auf Vereinskonto | 150,00 | 32,20 |
Am 7. März zählt die Kassenwartin 32,20 Euro: Ist-Bestand und Soll-Bestand stimmen überein. Die Einzahlung aufs Bankkonto ist keine Ausgabe im eigentlichen Sinn, sondern ein Geldtransit. Sie steht trotzdem im Kassenbuch, denn das Bargeld verlässt die Kasse. Der Einzahlungsbeleg der Bank bekommt die Nummer 022.
Wie viele Kuchen ihr für so einen Verkauf braucht und wie ihr die Zutaten kennzeichnet, steht im Ratgeber Kuchenbasar planen mit Zutatenliste.
Kassensturz und Kassenbericht: Soll und Ist abgleichen
Beim Kassensturz zählst du das Bargeld und vergleichst es mit dem Bestand im Kassenbuch. Die Finanzverwaltung spricht von Kassensturzfähigkeit: Der Soll-Bestand muss sich jederzeit mit dem Ist-Bestand abgleichen lassen. Laut Merkblatt Kassenführung der Steuerverwaltung Niedersachsen sind Rundungen und Schätzungen dabei nicht zulässig. Ein Zählprotokoll ist dort nicht vorgeschrieben, wird aber zur Beweissicherung empfohlen.
Der Kassenbericht bei offener Ladenkasse
Wer ohne Registrierkasse verkauft, etwa am Marktstand, arbeitet mit einer offenen Ladenkasse. Die Einzelaufzeichnungspflicht entfällt laut § 146 Abs. 1 Satz 3 AO nur beim Verkauf von Waren an eine Vielzahl nicht bekannter Personen gegen Barzahlung. Dann wird die Tageseinnahme rückwärts aus dem gezählten Bestand berechnet:
- gezählter Endbestand am Abend
- minus Anfangsbestand vom Morgen
- plus Ausgaben, Privatentnahmen und Einzahlungen auf die Bank
- minus Privateinlagen und sonstige Einnahmen
- ergibt die Tageseinnahme
Rechenbeispiel: Endbestand 412,30 Euro, Anfangsbestand 150,00 Euro, Ausgaben 23,40 Euro, keine Einlagen. Die Tageseinnahme beträgt 412,30 − 150,00 + 23,40 = 285,70 Euro. Diese Zahl geht als eine Zeile ins Kassenbuch. Die IHK Region Stuttgart empfiehlt, den Bericht fortlaufend zu nummerieren und nach Geschäftsschluss mit Datum und Uhrzeit zu unterschreiben.
Belege, Eigenbelege und Quittungen
Jede Buchung braucht einen Beleg. Das ist meist der Kassenbon. Fehlt er, etwa bei Parkautomaten ohne Quittung oder bei einer Barspende, schreibst du einen Eigenbeleg. Sinnvoll sind darauf:
- Datum und Betrag
- Empfänger oder Zahler
- Zweck der Zahlung
- Grund, warum es keinen Fremdbeleg gibt
- deine Unterschrift
Gibst du selbst Geld heraus oder nimmst es an, stellst du eine Quittung aus. Die Quittungen zum Ausschneiden gibt es mit Feldern für Netto, USt.-Satz und Brutto sowie in einer Variante ohne Umsatzsteuer für Kleinunternehmer, vier Stück pro A4-Blatt.
Für Unternehmer wichtig: Eine Rechnung bis 250 Euro brutto gilt als Kleinbetragsrechnung. Nach § 33 UStDV muss sie nur Name und Anschrift des leistenden Unternehmers, das Ausstellungsdatum, Menge und Art der Leistung, das Entgelt mit Steuerbetrag in einer Summe und den Steuersatz enthalten. Eine Kundenadresse ist dafür nicht nötig.
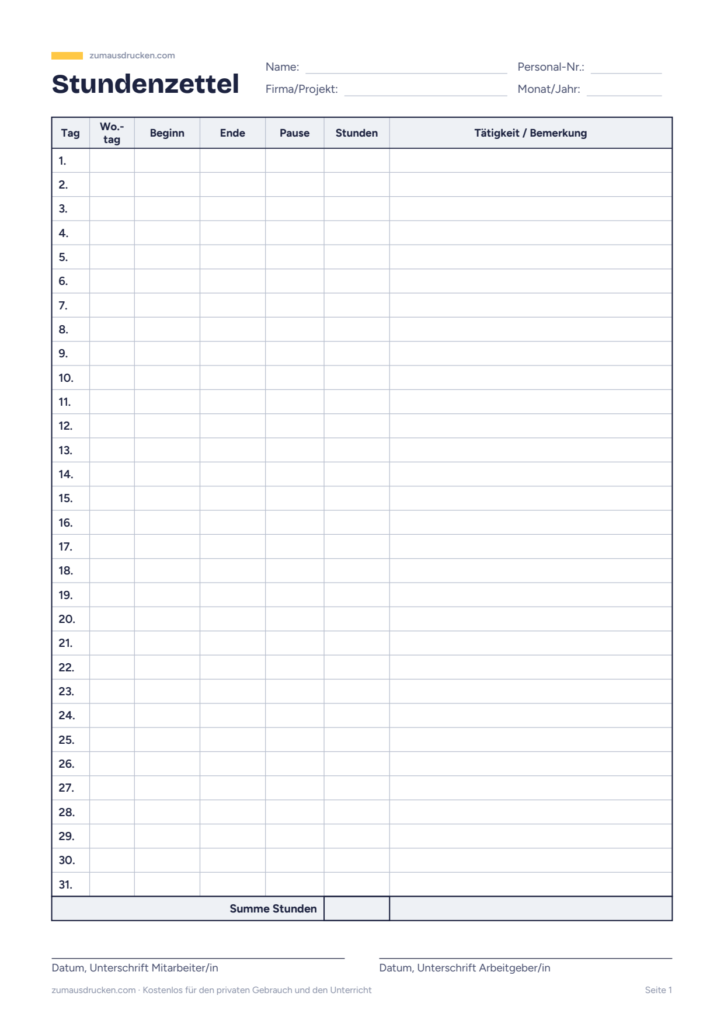
Werden Aushilfen bar bezahlt, dient der unterschriebene Stundenzettel für Monat oder Woche als Nachweis, wie sich der ausgezahlte Betrag zusammensetzt. Leg ihn zur Quittung über die Auszahlung.
Privatentnahmen, Einlagen und Geldtransit buchen
Drei Vorgänge sorgen in Kassenbüchern regelmäßig für Differenzen, weil sie keine echten Einnahmen oder Ausgaben sind:
- Privatentnahme: Du nimmst als Inhaber Geld aus der Geschäftskasse. Buche sie als Ausgabe mit dem Text „Privatentnahme“ und einem Eigenbeleg.
- Privateinlage: Du legst eigenes Geld in die Kasse, etwa als Wechselgeld. Buche sie als Einnahme mit „Privateinlage“.
- Geldtransit: Bargeld wandert auf das Bankkonto oder vom Konto in die Kasse. Auch das wird gebucht, Beleg ist der Einzahlungs- oder Auszahlungsbeleg.
In Vereinskassen gibt es keine Privatentnahmen. Legt die Kassenwartin etwas aus, bekommt sie es gegen Quittung erstattet, und beides wird gebucht.
Typische Fehler und wie du sie vermeidest
| Fehler | Warum er Probleme macht | Besser so |
|---|---|---|
| Einträge erst am Monatsende | Erinnerungslücken, Belege fehlen | täglich, direkt beim Zahlen |
| Tipp-Ex oder Überschreiben | ursprünglicher Inhalt nicht mehr feststellbar | durchstreichen, daneben neu schreiben |
| Tagessummen ohne Einzelposten | Einzelaufzeichnung fehlt | jede Zahlung eine Zeile |
| Bestand nur rechnerisch, nie gezählt | Differenzen bleiben unentdeckt | regelmäßig zählen, Zählprotokoll |
| Belege ohne Nummer | Zuordnung im Ordner unmöglich | gleiche Nummer auf Beleg und Zeile |
| Kasse und Privatgeld gemischt | Bestand stimmt nie | eigene Geldkassette, Entnahmen buchen |
Aufbewahrungsfristen für Kassenbuch und Belege
Die Fristen stehen in § 147 AO. Bücher und Aufzeichnungen, also auch das Kassenbuch, sind zehn Jahre aufzubewahren. Für Buchungsbelege wie Kassenbons und Quittungen gelten acht Jahre. Die Frist beginnt mit dem Schluss des Kalenderjahres, in dem die letzte Eintragung gemacht oder der Beleg erstellt wurde.
Beispiel: Die letzte Eintragung auf einem Kassenbuchblatt stammt vom 15. März 2026. Die Frist beginnt am 31. Dezember 2026, das Blatt muss also bis Ende 2036 aufbewahrt werden, der Beleg vom selben Tag bis Ende 2034. Die Frist läuft laut Gesetz nicht ab, solange die Unterlagen für noch offene Steuerfestsetzungen von Bedeutung sind.
Wie Kassenberichte und Zählprotokolle einzuordnen sind, ist nicht immer eindeutig. Wer unsicher ist, bewahrt sie wie das Kassenbuch zehn Jahre auf oder fragt die Steuerberatung.
Handschriftlich, Excel oder Kassensystem?
Das handschriftliche Kassenbuch ist erlaubt und für kleine Kassen oft die einfachste Lösung. Eine selbst gebaute Tabellenkalkulation ist dagegen problematisch, denn nachträgliche Änderungen hinterlassen dort keine Spuren. Das niedersächsische Merkblatt stuft Standardsoftware deshalb als nicht manipulationssicher und für den Kassenbericht ungeeignet ein.
Eine gesetzliche Registrierkassenpflicht gibt es laut demselben Merkblatt nicht. Wer aber ein elektronisches Kassensystem nutzt, braucht eine zertifizierte technische Sicherheitseinrichtung (TSE) nach § 146a AO und muss das System seit 2025 innerhalb eines Monats nach Anschaffung über das ELSTER-Portal beim Finanzamt melden. Die IHK Region Stuttgart berichtete im Juni 2025 außerdem über Pläne für eine Registrierkassenpflicht ab einem bestimmten Jahresumsatz. Wie der aktuelle Stand ist, erfährst du beim Finanzamt oder deiner Steuerberatung.
Was bei Mängeln droht
Ist die Kassenführung nicht ordnungsgemäß, kann das Finanzamt die Besteuerungsgrundlagen schätzen. Verstöße gegen die Aufzeichnungspflichten können laut Merkblatt als Ordnungswidrigkeit mit bis zu 25.000 Euro Bußgeld geahndet werden (§ 379 AO). Bei Vereinskassen drohen keine Steuerstrafen, aber Vertrauensverlust: Kassenprüfer und Mitgliederversammlung entlasten den Vorstand nur, wenn die Zahlen nachvollziehbar sind.
So bleibt das Kassenbuch dauerhaft in Ordnung
Leg dir eine feste Routine zu: täglich buchen, wöchentlich zählen, monatlich übertragen und Belege abheften. Für Vereins- und Klassenkassen hat sich bewährt, dass eine zweite Person das Zählprotokoll gegenzeichnet. Bezahlst du Rechnungen der Kasse per Bank, hilft der Ratgeber Überweisungsträger richtig ausfüllen. Wer Kindern früh den Umgang mit Geld zeigen will, findet Anregungen in der Taschengeld-Tabelle nach Alter.
Welche weiteren Vorlagen bei Finanzen, Terminen und Haushalt helfen, zeigt der Überblick Haushalt organisieren. Alle Formulare und Listen findest du unter Planer und Listen zum Ausdrucken.
Häufige Fragen
Darf ich ein Kassenbuch mit Bleistift führen?
Nein. Einträge dürfen nach § 146 Abs. 4 AO nicht so verändert werden, dass der ursprüngliche Inhalt nicht mehr feststellbar ist. Bleistift lässt sich spurlos radieren, deshalb schreibst du mit dokumentenechtem Kugelschreiber.
Was mache ich bei einer Kassendifferenz?
Zähl noch einmal und prüf die Einträge des Tages auf Zahlendreher und fehlende Belege. Bleibt eine Differenz, buchst du sie offen als Kassendifferenz mit Erklärung, statt den Bestand passend zu machen.
Muss eine Klassenkasse ein Kassenbuch haben?
Steuerlich in der Regel nicht. Trotzdem ist eine einfache Liste mit Datum, Zweck, Betrag und Beleg sinnvoll, damit die Eltern am Schuljahresende sehen, wofür das Geld ausgegeben wurde.
Wie oft muss ich die Kasse zählen?
Bei einer offenen Ladenkasse täglich, weil die Tageseinnahme aus dem gezählten Bestand berechnet wird. Bei kleinen Vereins- oder Handkassen ist wöchentliches oder monatliches Zählen üblich; je seltener du zählst, desto schwerer findest du Fehler.
Kann ich mehrere Kassen in einem Kassenbuch führen?
Besser nicht. Jede Geldkassette bekommt ihr eigenes Kassenbuch mit eigener Blattnummerierung, sonst lässt sich der Bestand nicht mehr einer Kasse zuordnen.
Quellen
- § 146 AO – Ordnungsvorschriften für die Buchführung und für Aufzeichnungen – Bundesministerium der Justiz
- § 147 AO – Ordnungsvorschriften für die Aufbewahrung von Unterlagen – Bundesministerium der Justiz
- Merkblatt Kassenführung – Landesamt für Steuern Niedersachsen
- Anforderungen an die Kassenführung – IHK Region Stuttgart
- § 33 UStDV – Rechnungen über Kleinbeträge – Bundesministerium der Justiz